

Цена денег: что происходит с базовой ставкой, кредитами и инфляцией в Казахстане
 29 Октября 2026, 07:45
Экономическая повестка в Казахстане остается в центре внимания бизнеса и рядовых граждан. Вопросы о том, как решения Национального банка по базовой ставке отразятся на кредитах, ипотеке и курсе национальной валюты, волнуют каждого. Разбираемся по официальным данным и макроэкономическим ответам: чего ждать кошелькам казахстанцев в ближайшее время.
Базовая ставка: почему регулятор держит интригу
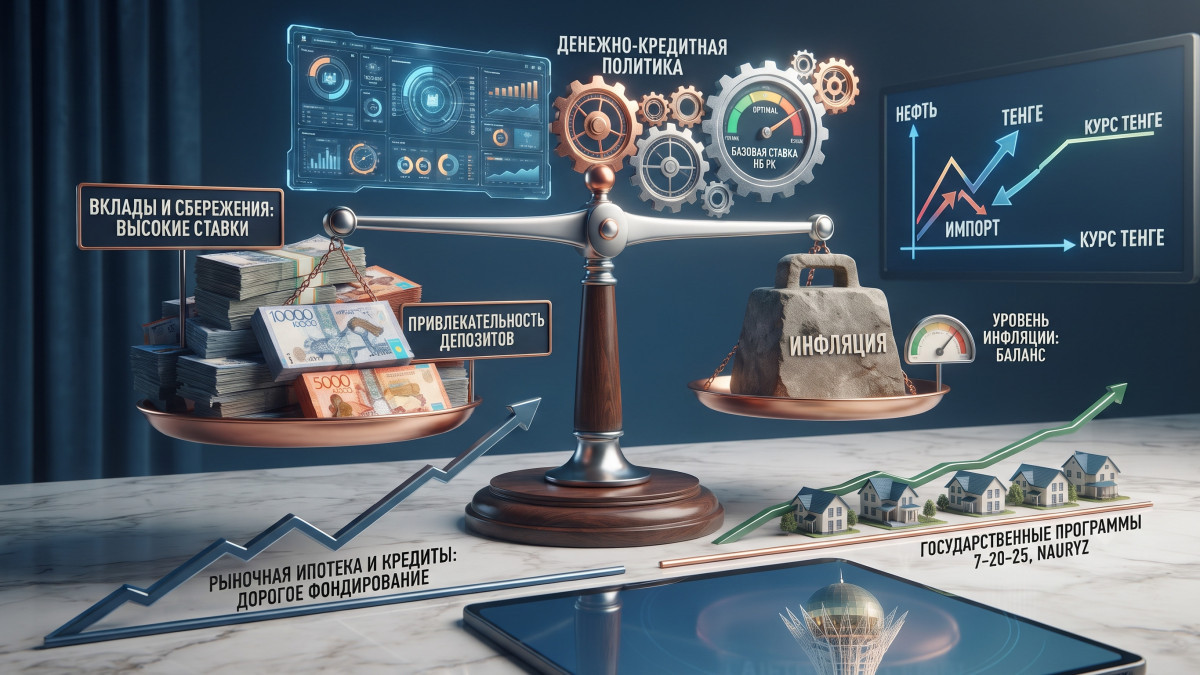
Национальный банк Республики Казахстан продолжает проводить сбалансированную денежно-кредитную политику, балансируя между необходимостью сдерживать инфляционные процессы и поддерживать деловую активность. Решения по изменению базовой ставки традиционно вызывают широкий резонанс, ведь именно она служит главным «термометром» всей финансовой системы страны.
Когда базовая ставка снижается, деньги в экономике становятся дешевле: теоретически банки получают возможность кредитовать бизнес и население под более мягкие проценты. Однако излишнее смягчение при сохраняющихся инфляционных рисках может разгнать рост цен. Именно поэтому регулятор действует осторожно, опираясь на свежие данные Бюро национальной статистики по инфляции и динамику потребительского спроса.
Что происходит с кредитами и ипотекой
Для рядового потребителя изменение монетарных условий в первую очередь отражается на рынке займов. Анализ открытых данных показывает следующие тенденции:
Потребительские кредиты: Ставки по беззалоговым розничным займам остаются на ощутимом уровне из-за жесткого регулирования долговой нагрузки граждан со стороны АРРФР (Агентства по регулированию и развитию финансового рынка). Банки тщательно оценивают риски, поэтому получить кредит по супернизкой ставке «с улицы» становится все сложнее.
Ипотечное кредитование: Рыночная ипотека в коммерческих банках напрямую зависит от стоимости фондирования. В то же время ключевую роль продолжают играть государственные и льготные программы («Наурыз», «7-20-25»). Эксперты финансового рынка отмечают, что пока базовая ставка не продемонстрирует устойчивого и глубокого снижения, рассчитывать на обвал ставок по рыночной ипотеке не приходится.
Вкладчики и сбережения: стоит ли открывать депозиты
Обратная сторона жесткой или умеренно-высокой базовой ставки - привлекательность депозитов. В условиях, когда банки предлагают высокие ставки по тенговым вкладам для привлечения ликвидности, для населения открывается возможность защитить свои сбережения от инфляции. Согласно официальной статистике Нацбанка, доля депозитов в национальной валюте продолжает оставаться стабильной, так как доходность по вкладам в тенге перекрывает текущие показатели инфляции, сохраняя покупательную способность сбережений.
Курс национальной валюты остается объектом пристального внимания. Как показывают открытые аналитические обзоры ведущих казахстанских и международных агентств, на курс тенге влияют сразу несколько фундаментальных факторов:
- Мировые цены на нефть и сырьевые товары (основной источник валютной выручки).
- Баланс импорта и экспорта (объемы закупаемых товаров из-за рубежа и поставки отечественной продукции).
- Объемы продажи валютной выручки субъектами квазигосударственного сектора и трансферты из Национального фонда.
Совокупность этих факторов удерживает тенге в определенном рыночном коридоре, сглаживая резкие колебания. Экономическая ситуация в стране остается периодом тонкой настройки: регулятор удерживает жесткий баланс между сдерживанием инфляции и поддержкой деловой активности. Быстрого обвала ставок по рыночным кредитам и ипотеке ждать не стоит, однако высокие ставки по депозитам по-прежнему защищают сбережения граждан в тенге.
Самое читаемое
- В Казахстане готовят преподавателей нового поколения в сфере ИИ
- Сборная Казахстана завоевала золото на этапе Кубка Азии по стрельбе из лука
- Токаев назвал отношения с Турцией вечной дружбой и пообещал новые возможности для бизнеса
- Медведи терроризируют Россию: почти 30 человек погибли, турбазы закрываются
- От торговли до мировой повестки: о чём говорили Токаев и Эрдоган